
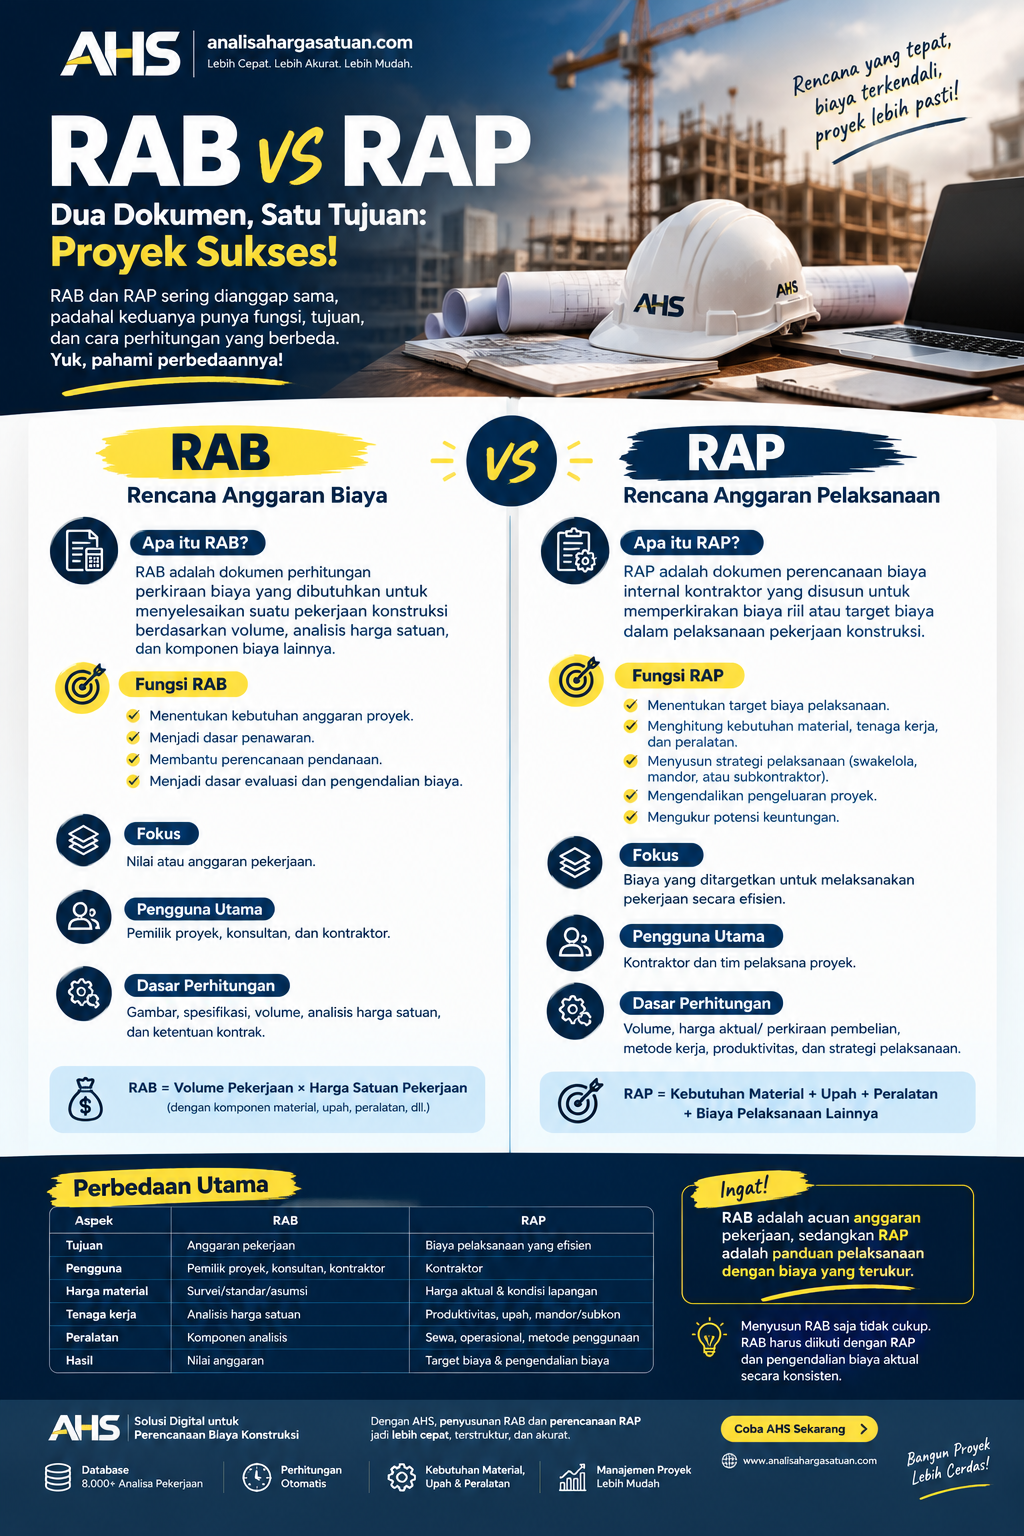
RAB harus diikuti dengan RAP yang realistis dan pengendalian biaya aktual secara konsisten.
Perbedaan RAB dan RAP dalam Proyek Konstruksi: Pengertian, Fungsi, Cara Menghitung, dan Contohnya
Dalam dunia konstruksi, keberhasilan sebuah proyek tidak hanya ditentukan oleh kualitas bangunan dan ketepatan waktu pengerjaan, tetapi juga oleh kemampuan mengelola anggaran secara efektif. Dua dokumen penting yang sering digunakan dalam pengelolaan biaya proyek adalah RAB (Rencana Anggaran Biaya) dan RAP (Rencana Anggaran Pelaksanaan).
Meskipun sama-sama berkaitan dengan perhitungan biaya konstruksi, RAB dan RAP memiliki tujuan, fungsi, dan cara penggunaan yang berbeda. Memahami perbedaan keduanya merupakan hal penting bagi kontraktor, konsultan, developer, maupun pemilik proyek agar pekerjaan dapat berjalan sesuai anggaran dan tetap menghasilkan keuntungan.
1. Apa Itu RAB (Rencana Anggaran Biaya)?
RAB atau Rencana Anggaran Biaya adalah dokumen yang berisi perhitungan perkiraan biaya yang dibutuhkan untuk menyelesaikan suatu pekerjaan konstruksi berdasarkan lingkup pekerjaan, volume pekerjaan, harga satuan, dan komponen biaya lainnya.
RAB digunakan untuk mengetahui berapa besar anggaran yang diperlukan untuk membangun suatu proyek, mulai dari pekerjaan persiapan, struktur, arsitektur, mekanikal, elektrikal, hingga pekerjaan penyelesaian.
Dalam penyusunannya, RAB umumnya menggunakan analisis harga satuan pekerjaan yang mencakup kebutuhan material, tenaga kerja, dan peralatan untuk setiap satuan pekerjaan.
Secara sederhana, rumus dasar RAB adalah:
RAB = Volume Pekerjaan × Harga Satuan Pekerjaan
Nilai setiap pekerjaan kemudian dijumlahkan untuk mendapatkan total anggaran proyek, dengan memperhitungkan komponen tambahan yang relevan sesuai ketentuan dan kebutuhan proyek.
Fungsi RAB dalam proyek konstruksi
RAB memiliki beberapa fungsi utama, yaitu:
- Menentukan kebutuhan anggaran proyek. RAB memberikan gambaran mengenai total biaya yang diperlukan untuk menyelesaikan pekerjaan.
- Menjadi dasar penyusunan penawaran. Kontraktor dapat menggunakan RAB sebagai dasar untuk menghitung dan mengajukan harga penawaran kepada pemilik proyek.
- Membantu perencanaan pendanaan. Pemilik proyek dapat memperkirakan kebutuhan dana sebelum pekerjaan dimulai.
- Menjadi dasar evaluasi biaya. Perkiraan biaya dapat dibandingkan dengan anggaran yang tersedia dan penawaran dari penyedia jasa.
- Menjadi dasar pengendalian biaya. RAB dapat digunakan sebagai salah satu acuan untuk memantau biaya selama proyek berlangsung.
Dengan demikian, RAB berorientasi pada perencanaan dan penetapan besaran anggaran proyek.
2. Apa Itu RAP (Rencana Anggaran Pelaksanaan)?
RAP atau Rencana Anggaran Pelaksanaan adalah dokumen perencanaan biaya internal kontraktor yang disusun untuk memperkirakan biaya riil atau biaya yang ditargetkan dalam pelaksanaan pekerjaan konstruksi.
Jika RAB membantu menjawab pertanyaan, “Berapa anggaran yang dibutuhkan atau berapa nilai pekerjaan yang ditawarkan?”, maka RAP membantu menjawab pertanyaan, “Berapa biaya yang harus dikeluarkan kontraktor untuk melaksanakan pekerjaan tersebut secara efektif dan efisien?”
Dalam penyusunan RAP, kontraktor mempertimbangkan kondisi lapangan, strategi pelaksanaan, harga pembelian material, produktivitas tenaga kerja, penggunaan peralatan, metode kerja, serta pembagian pekerjaan kepada mandor atau subkontraktor.
RAP tidak sekadar menyalin angka dari RAB. Dokumen ini perlu disusun berdasarkan strategi pelaksanaan yang realistis agar biaya yang direncanakan sesuai dengan kondisi proyek.
Fungsi RAP dalam proyek konstruksi
RAP memiliki beberapa fungsi penting, antara lain:
- Menentukan target biaya pelaksanaan. Kontraktor dapat menetapkan batas biaya untuk menyelesaikan setiap item pekerjaan.
- Menghitung kebutuhan material, tenaga kerja, dan peralatan. Perencanaan kebutuhan membantu mengurangi pemborosan dan kekurangan sumber daya.
- Menyusun strategi pelaksanaan pekerjaan. Kontraktor dapat menentukan pekerjaan yang dikerjakan sendiri, dimandorkan, atau disubkontrakkan.
- Mengendalikan pengeluaran proyek. Biaya aktual dapat dibandingkan dengan target RAP untuk mengetahui penyimpangan.
- Mengukur potensi keuntungan proyek. RAP membantu kontraktor memperkirakan selisih antara pendapatan proyek dan biaya pelaksanaannya.
Dengan demikian, RAP lebih berorientasi pada strategi pelaksanaan, efisiensi biaya, dan pengendalian keuntungan kontraktor.
3. Perbedaan RAB dan RAP
Walaupun keduanya sama-sama membahas biaya konstruksi, RAB dan RAP memiliki perbedaan mendasar.
| Aspek | RAB | RAP |
|---|---|---|
| Tujuan utama | Merencanakan dan menetapkan anggaran pekerjaan | Merencanakan biaya pelaksanaan secara efisien |
| Fokus | Nilai atau anggaran pekerjaan | Biaya yang ditargetkan untuk melaksanakan pekerjaan |
| Pengguna utama | Pemilik proyek, konsultan, dan kontraktor | Kontraktor dan tim pelaksana proyek |
| Dasar perhitungan | Gambar, spesifikasi, volume, analisis harga satuan, dan ketentuan kontrak | Volume, harga aktual atau perkiraan pembelian, metode kerja, produktivitas, dan strategi pelaksanaan |
| Harga material | Dapat menggunakan harga survei, standar, atau asumsi perencanaan | Diupayakan berdasarkan harga pengadaan yang realistis dan kondisi lapangan |
| Tenaga kerja | Menghitung kebutuhan biaya tenaga kerja berdasarkan analisis yang digunakan | Memperhitungkan sistem kerja, produktivitas, upah, mandor, atau subkontraktor |
| Peralatan | Memperhitungkan komponen biaya peralatan sesuai analisis | Menentukan kebutuhan, metode penggunaan, sewa, dan biaya operasional peralatan |
| Penggunaan | Perencanaan anggaran, penawaran, dan evaluasi biaya | Perencanaan operasional, pengadaan, serta pengendalian biaya pelaksanaan |
| Hasil yang diharapkan | Gambaran nilai anggaran atau harga pekerjaan | Target biaya pelaksanaan dan dasar pengendalian biaya |
Intinya, RAB berfungsi sebagai acuan anggaran pekerjaan, sedangkan RAP menjadi panduan bagi kontraktor untuk melaksanakan pekerjaan berdasarkan target biaya yang terukur.
Perlu diperhatikan bahwa komponen dan format RAB maupun RAP dapat berbeda sesuai jenis kontrak, kebutuhan proyek, dan kebijakan perusahaan. RAB juga tidak selalu identik dengan nilai kontrak, karena harga kontrak dapat dipengaruhi proses tender, negosiasi, pajak, serta ketentuan komersial lainnya.
4. Contoh Perhitungan RAB dan RAP
Agar lebih mudah dipahami, berikut contoh sederhana untuk pekerjaan pasangan dinding bata pada sebuah proyek bangunan.
Misalnya, volume pekerjaan pasangan dinding adalah 100 m².
A. Perhitungan RAB
Kontraktor menyusun anggaran pekerjaan berdasarkan analisis harga satuan yang digunakan dalam perencanaan.
| Komponen | Nilai |
|---|---|
| Volume pekerjaan | 100 m² |
| Harga satuan pekerjaan | Rp150.000/m² |
| Total RAB pekerjaan | Rp15.000.000 |
Perhitungan:
100 m² × Rp150.000/m² = Rp15.000.000
Angka tersebut merupakan contoh nilai anggaran pekerjaan. Dalam praktiknya, komponen harga satuan dan apakah nilai tersebut sudah mencakup overhead, keuntungan, serta pajak harus diperiksa berdasarkan format RAB yang digunakan.
B. Perhitungan RAP
Setelah meninjau kondisi lapangan dan strategi pelaksanaan, kontraktor membuat target biaya sebagai berikut.
| Komponen biaya pelaksanaan | Nilai |
|---|---|
| Material | Rp8.000.000 |
| Tenaga kerja | Rp3.000.000 |
| Peralatan | Rp500.000 |
| Biaya pelaksanaan lainnya | Rp500.000 |
| Total RAP | Rp12.000.000 |
Berdasarkan asumsi tersebut, total target biaya pelaksanaan adalah Rp12.000.000.
C. Perbandingan RAB dan RAP
| Keterangan | Nilai |
|---|---|
| Nilai RAB pekerjaan | Rp15.000.000 |
| Target biaya pelaksanaan (RAP) | Rp12.000.000 |
| Selisih | Rp3.000.000 |
| Selisih terhadap RAB | 20% |
Selisih Rp3.000.000 atau 20% tersebut menunjukkan ruang biaya antara nilai RAB dan target biaya pelaksanaan dalam contoh ini.
Namun, selisih tersebut belum otomatis merupakan laba bersih kontraktor. Perhitungan keuntungan harus mempertimbangkan kesesuaian lingkup biaya, overhead kantor, biaya pendanaan, risiko, pajak, perubahan pekerjaan, serta biaya lain yang belum tercakup.
Jika nilai Rp15.000.000 merupakan nilai pendapatan kontrak untuk lingkup yang sama dan seluruh biaya pelaksanaan yang relevan sudah tercakup dalam RAP sebesar Rp12.000.000, selisih awalnya adalah Rp3.000.000 sebelum memperhitungkan biaya lain yang belum dimasukkan.
5. Mengapa Kontraktor Membutuhkan RAB dan RAP Sekaligus?
Kesalahan yang sering terjadi dalam pengelolaan proyek adalah menganggap penyusunan RAB sudah cukup untuk mengendalikan biaya proyek.
Padahal, RAB yang baik belum tentu menjamin pelaksanaan proyek berjalan efisien. Kontraktor masih harus menentukan bagaimana pekerjaan dilakukan, kapan material dibeli, berapa tenaga kerja yang dibutuhkan, serta metode pelaksanaan yang paling sesuai.
Tanpa RAP, kontraktor berisiko menghadapi beberapa masalah, seperti:
- Pembelian material melebihi kebutuhan.
- Biaya upah lebih tinggi daripada rencana.
- Penggunaan peralatan tidak efisien.
- Pekerjaan yang seharusnya disubkontrakkan justru lebih mahal jika dikerjakan sendiri, atau sebaliknya.
- Pengeluaran aktual tidak terpantau dengan baik.
- Keuntungan proyek berkurang karena pembengkakan biaya.
Dengan menyusun RAB dan RAP secara beriringan, kontraktor dapat membandingkan anggaran pekerjaan dengan strategi biaya pelaksanaan sejak awal proyek.
6. Bagaimana Cara Menyusun RAP yang Baik?
Penyusunan RAP perlu dilakukan secara sistematis agar dapat digunakan sebagai alat pengendalian proyek, bukan sekadar dokumen perhitungan.
Berikut langkah-langkah yang dapat diterapkan.
Langkah 1: Pelajari RAB dan lingkup kontrak
Periksa volume pekerjaan, spesifikasi teknis, gambar, harga satuan, serta ketentuan kontrak. Pastikan tidak ada pekerjaan yang terlewat atau dihitung dua kali.
Langkah 2: Hitung kebutuhan sumber daya
Gunakan analisis harga satuan untuk menghitung kebutuhan material, tenaga kerja, dan peralatan. Sesuaikan koefisien serta produktivitas dengan metode kerja dan kondisi lapangan.
Langkah 3: Survei harga aktual
Lakukan survei harga material dari pemasok, periksa biaya pengiriman, serta hitung upah dan biaya sewa peralatan. Gunakan harga yang realistis dan perbarui ketika terjadi perubahan pasar.
Langkah 4: Tentukan strategi pelaksanaan
Tentukan pekerjaan yang dikerjakan sendiri, dimandorkan, atau disubkontrakkan. Setiap pilihan perlu dibandingkan berdasarkan biaya, mutu, waktu, kapasitas tenaga kerja, dan risiko.
Langkah 5: Susun anggaran per item pekerjaan
Rinci biaya pelaksanaan berdasarkan item pekerjaan sehingga setiap pekerjaan memiliki target biaya yang jelas. Pisahkan biaya langsung dan biaya tidak langsung agar evaluasi lebih akurat.
Langkah 6: Tetapkan target biaya dan arus kas
Hubungkan RAP dengan jadwal pekerjaan dan rencana pengadaan. Dengan demikian, kontraktor dapat memperkirakan kapan dana diperlukan dan kapan pembayaran kepada pemasok atau tenaga kerja harus dilakukan.
Langkah 7: Bandingkan RAP dengan biaya aktual
Selama proyek berjalan, catat pengeluaran aktual dan bandingkan dengan target RAP. Jika terdapat selisih, cari penyebabnya dan lakukan tindakan koreksi sebelum penyimpangan semakin besar.
7. Peran Teknologi dalam Penyusunan RAB dan RAP
Dalam proyek konstruksi modern, penyusunan RAB dan RAP secara manual membutuhkan waktu dan ketelitian yang tinggi. Semakin besar proyek, semakin banyak pula item pekerjaan, kebutuhan material, tenaga kerja, peralatan, dan transaksi yang harus dikendalikan.
Penggunaan aplikasi manajemen proyek konstruksi dapat membantu mempercepat proses perhitungan dan meningkatkan konsistensi data.
Aplikasi yang terintegrasi dapat membantu kontraktor untuk:
- Menyusun RAB berdasarkan volume dan analisis harga satuan pekerjaan.
- Menghitung kebutuhan material, tenaga kerja, dan peralatan secara otomatis.
- Menyusun RAP berdasarkan kebutuhan sumber daya dan target biaya.
- Membandingkan anggaran dengan biaya aktual.
- Memantau selisih biaya pada setiap item pekerjaan.
- Menentukan pekerjaan yang dikerjakan sendiri, dimandorkan, atau disubkontrakkan.
- Menyajikan informasi biaya sebagai dasar pengambilan keputusan.
Teknologi tidak menggantikan pertimbangan teknis kontraktor. Harga satuan, koefisien analisis, metode kerja, serta kondisi lapangan tetap perlu diperiksa agar hasil perhitungan sesuai dengan kebutuhan proyek.
8. AHS: Membantu Penyusunan RAB dan Perencanaan RAP Lebih Terstruktur
Bagi kontraktor yang ingin meningkatkan efisiensi pengelolaan proyek, penggunaan sistem digital dapat menjadi langkah penting.
Analisahargasatuan.com (AHS) merupakan platform aplikasi berbasis web yang membantu proses penyusunan RAB dengan dukungan basis data analisis pekerjaan konstruksi. Dengan pendekatan digital, pengguna dapat menyusun perhitungan pekerjaan secara lebih terstruktur dan mengurangi pekerjaan berulang dalam proses estimasi biaya.
Dalam perencanaan pelaksanaan, informasi kebutuhan material, upah, dan peralatan juga dapat menjadi dasar untuk menyusun target biaya serta merencanakan pengadaan sumber daya proyek.
Dengan memanfaatkan sistem yang mendukung penyusunan RAB dan RAP, kontraktor dapat lebih mudah menghubungkan perencanaan biaya dengan pelaksanaan di lapangan. Hasilnya diharapkan berupa proses kerja yang lebih cepat, data yang lebih rapi, dan pengendalian biaya yang lebih terukur.
Kesimpulan
RAB dan RAP merupakan dua instrumen yang saling melengkapi dalam pengelolaan biaya proyek konstruksi.
RAB digunakan untuk merencanakan dan memperkirakan anggaran pekerjaan berdasarkan volume, analisis harga satuan, dan komponen biaya yang relevan. Sementara itu, RAP digunakan oleh kontraktor untuk merencanakan target biaya pelaksanaan berdasarkan kondisi lapangan, kebutuhan sumber daya, dan strategi kerja.
RAB membantu menentukan berapa anggaran yang diperlukan, sedangkan RAP membantu menentukan bagaimana pekerjaan dapat dilaksanakan dengan biaya yang terkendali.
Bagi kontraktor yang ingin menjaga efisiensi sekaligus meningkatkan keuntungan, menyusun RAB saja tidak cukup. RAB harus diikuti dengan RAP yang realistis dan pengendalian biaya aktual secara konsisten.
Dengan dukungan metode kerja yang tepat dan teknologi digital seperti AHS, proses perencanaan serta pengendalian biaya dapat dilakukan secara lebih sistematis, terukur, dan profesional.
Bagikan artikel ini
Bantu menyebarkan informasi ini ke lebih banyak orang


